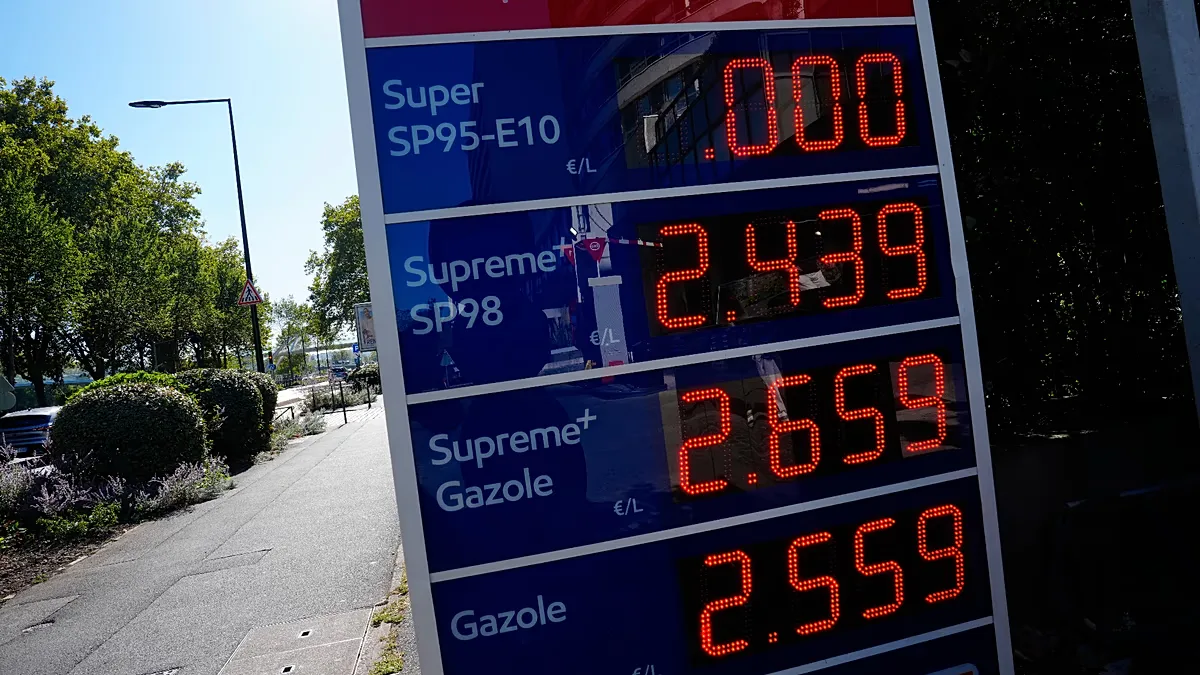
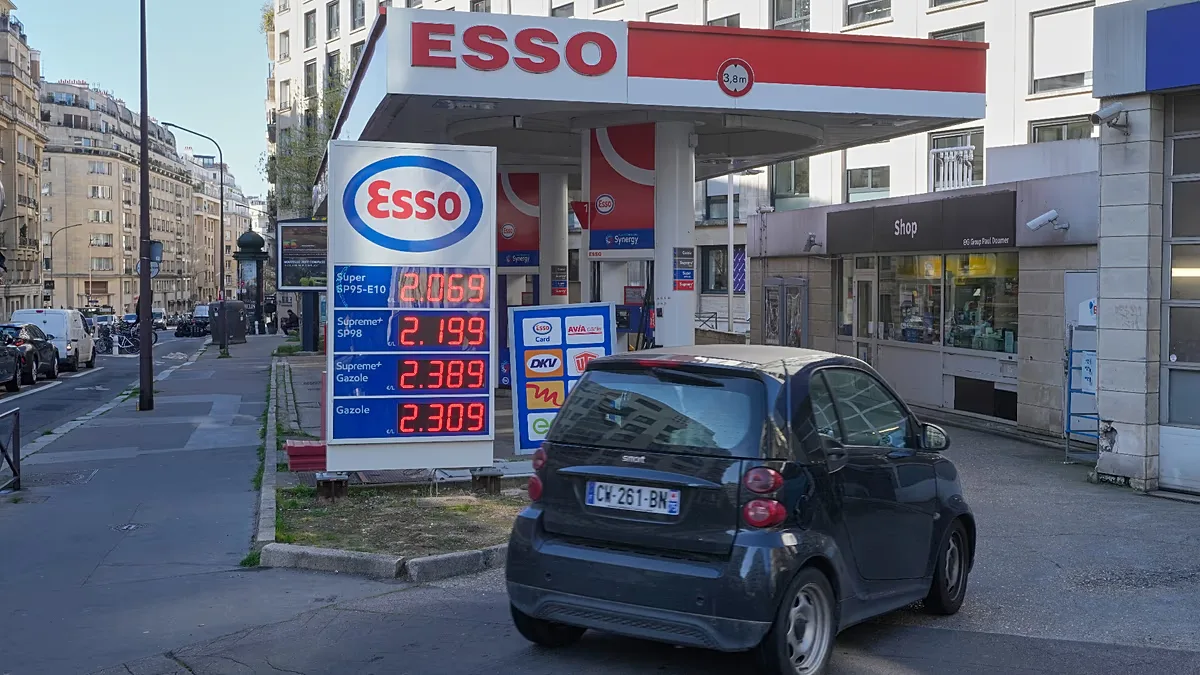
Os preços da gasolina e do diesel permanecem próximos dos recordes na Europa mesmo com o petróleo abaixo de seu maior valor recente. A pressão vem da capacidade limitada de refino, dos estoques baixos, das interrupções nas rotas comerciais e da escassez de diesel, além da cotação do petróleo bruto.
O Brent, referência internacional, foi negociado entre cerca de 73 e 126 dólares por barril desde o final de fevereiro e estava em torno de 95 dólares na sexta-feira. A oscilação ocorreu em meio à perspectiva de paz entre o Irã e os Estados Unidos.
Na semana iniciada em 31 de agosto, a gasolina custava, em média, 1,95 € por litro na União Europeia. O valor ficou cerca de 4% abaixo do pico de 2,03 € registrado em junho de 2022. O diesel alcançou média de 2,04 €, aproximadamente 3% abaixo do recorde de 2,11 € em abril de 2026. Os valores incluem taxas e impostos e vêm do Boletim Semanal do Petróleo da Comissão Europeia, cuja série histórica começa em janeiro de 2005.
O peso do refino e das importações
Os preços nas bombas refletem não apenas o custo do petróleo, mas também a disponibilidade e o preço do processamento em refinarias. Sumit Ritolia, analista principal de oferta e modelagem de refino na Kpler, afirmou que a diferença entre o petróleo bruto e os combustíveis aumentou porque o problema passou a ser principalmente de refino e oferta de produtos.
Embora os carros elétricos representem uma parcela crescente dos novos emplacamentos, gasolina e diesel ainda respondem por 87,6% da frota de automóveis de passageiros nas estradas da União Europeia. Segundo os dados mais recentes da ACEA, 49,2% dos veículos usam gasolina e 38,4%, diesel.
O diesel também influencia os preços de bens e serviços porque é usado em grande parte do transporte rodoviário de cargas, da agricultura e da construção. Na zona do euro, a inflação subiu para 3,3%, impulsionada principalmente pela energia.
Após a invasão em grande escala da Ucrânia pela Rússia, a Europa passou a depender sobretudo de Estados Unidos, Índia e Oriente Médio para comprar diesel e combustível de aviação. Alan Gelder, vice-presidente sênior de refino, químicos e mercados de petróleo da Wood Mackenzie, disse que a Europa é o principal destino das importações desses produtos e, por isso, sente de forma mais intensa qualquer desequilíbrio no mercado.
A oferta também é disputada por países como Turquia e Brasil, que antes compravam diesel russo e agora concorrem por carregamentos dos Estados Unidos, da Índia e de outros mercados. Conflitos no Oriente Médio e ataques contra refinarias russas contribuíram para perturbar o fornecimento mundial de produtos refinados.
Estoques baixos e pouca capacidade disponível
As margens de refino, que medem quanto a gasolina ou o diesel valem a mais que o petróleo usado em sua produção, continuam elevadas. Os futuros de diesel europeu chegaram a um prêmio recorde de 78,91 dólares por barril em relação aos futuros de Brent, antes de recuarem para cerca de 77 dólares.
As refinarias europeias operam perto da capacidade máxima e mantêm estoques reduzidos. No centro de distribuição de Amsterdã-Roterdã-Antuérpia, as reservas de gasolina de operadores independentes caíram para 752 000 toneladas no final de agosto, o menor nível desde setembro de 2021, antes de se recuperarem na semana seguinte.
A atividade das refinarias europeias está próxima dos níveis mais altos dos últimos três a quatro anos, segundo Ritolia. Nos Estados Unidos, a taxa de utilização chegou a cerca de 98% na última semana de agosto. Com isso, há pouca capacidade excedente para compensar uma eventual interrupção no fornecimento.
A manutenção de outono pode reduzir ainda mais a produção, justamente quando o mercado começa a migrar para o diesel de inverno e a demanda por aquecimento aumenta. Furacões também podem afetar refinarias da Costa do Golfo dos Estados Unidos. O adiamento prolongado da manutenção, embora preserve a produção no curto prazo, pode elevar o risco de falhas e paralisações inesperadas.
Perspectiva para os próximos meses
A gasolina pode ter algum alívio sazonal com a redução das viagens de verão e a saída dos combustíveis de verão, que são mais caros. Para o diesel, porém, não há a mesma folga, e as margens podem continuar elevadas durante o outono e avançar pelo inverno.
Uma alta nas exportações chinesas de diesel poderia aliviar o mercado, embora a China também priorize a segurança do abastecimento interno. A Índia pode enviar mais combustível à Europa por ter capacidade de refino e produtos disponíveis para exportação.
Uma queda do petróleo bruto não necessariamente reduzirá de imediato os preços nas bombas. Os principais gargalos atuais estão na baixa capacidade excedente de refino, na escassez de produtos acabados e nos estoques reduzidos.
Para que os consumidores tenham alívio significativo, os analistas apontam a necessidade de uma reabertura sustentada do Estreito de Ormuz, da recuperação das exportações de combustíveis do Oriente Médio e da Rússia, de maior disponibilidade das refinarias, de mais vendas por fornecedores como Índia e China e da recomposição dos estoques. Sem essa combinação, a disputa pelos carregamentos de diesel deve continuar intensa.